EastWest EasyWay

Mga screenshot
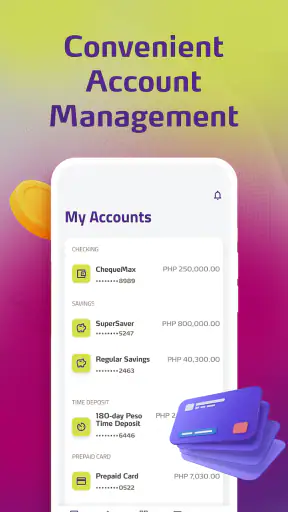
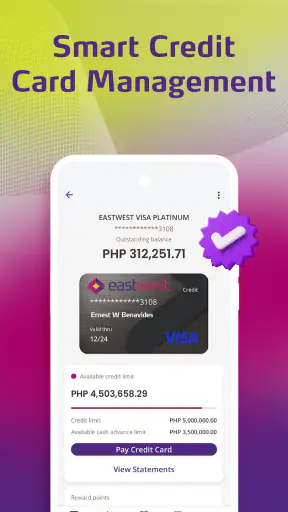
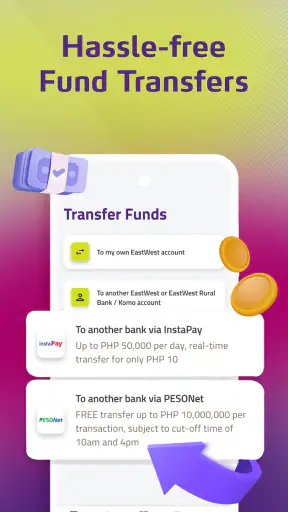
Mga detalye
- Rating
- 3.94K mga review
- Bersyon
- 10.8.0
- Developer
- EastWest Bank
Pagsusuri ni Norviv
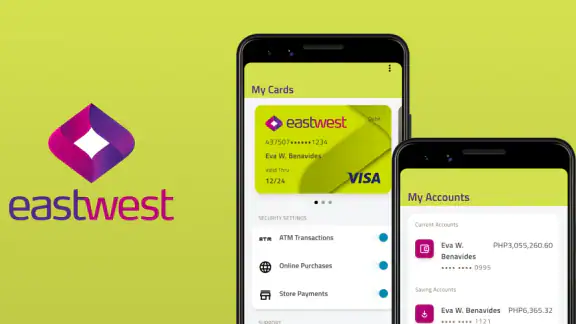
Sa unang tingin, ang EastWest EasyWay ay isang diretso at praktikal na app para sa pang-araw-araw na pagbabangko. Ito ay libreng finance app mula sa EastWest Bank, at ang pangunahing dating nito ay hindi pagiging makulay o komplikado, kundi ang paglapit ng bank tasks sa oras at lugar na mas convenient para sa akin. Kung ayaw kong pumunta agad sa branch para sa simpleng pag-check o pag-asikaso ng account, dito ko unang titingnan kung kaya nang gawin sa phone.
Ang ganitong uri ng app ay madaling magustuhan sa unang linggo dahil mabilis nitong binabago ang routine. Sa halip na maghintay ng tamang oras para makapagbanko, puwede kong simulan ang task kapag may ilang minuto ako. Pero para sa akin, mas mahalagang tanong ang sumusunod: kapaki-pakinabang pa rin ba ito pagkatapos mawala ang excitement ng bagong installation? Sa review na ito, tinitingnan ko kung paano ito gumagana bilang regular na kasama sa financial routine, hindi lang bilang app na binubuksan minsan.
Madaling simulan, pero ang halaga ay nasa paulit-ulit na paggamit
Ang unang linggo ang pinakamadaling bahagi ng karanasan. Dahil malinaw ang posisyon ng EastWest EasyWay bilang digital banking app ng EastWest Bank, alam ko agad kung para saan ito: gawing mas accessible ang mga karaniwang banking activity. Hindi ko ito tinitingnan bilang kapalit ng buong financial planning system. Mas bagay itong maging regular na tool para sa taong may EastWest account at gustong magkaroon ng mas mabilis na paraan para bantayan ang galaw ng pera.
Sa unang paggamit, mahalagang maglaan ng oras sa maingat na pag-set up at pag-unawa sa bawat screen. Sa banking app, hindi magandang ugali ang basta pag-tap nang mabilis dahil may sensitibong impormasyon at transaksiyong kailangang suriin. Ang mas magandang workflow ay mag-login nang hindi nagmamadali, tingnan ang account details, at alamin kung saan nakalagay ang mga pangunahing gawain bago kailanganin ang mga ito. Kapag may urgent na kailangan sa ibang araw, hindi na ako nangangapa sa interface.
Ang isang realistic na sitwasyon ay bago pumasok ang sweldo o bago magbayad ng regular na gastusin. Binubuksan ko ang app para tingnan kung tugma ang inaasahan kong balanse sa aktuwal na nakikita ko, saka ko pinagpapasyahan kung ligtas nang ituloy ang isang bayarin o ilipat ang budget sa ibang pangangailangan. Maliit na hakbang ito, pero nakatutulong dahil nababawasan ang pagdedesisyon batay sa hula.
Hindi rin kailangang gamitin ito nang matagal bawat araw para maging kapaki-pakinabang. Sa ganitong app, ang tunay na advantage ay ang maikling check-in sa tamang oras. Mas gusto ko ang ganitong approach kaysa gawing entertainment ang banking. Binubuksan ko ito kapag may malinaw akong layunin: mag-review ng account, maghanda ng transaksiyon, o tiyaking maayos ang isang financial task.
May isa pang magandang habit na puwedeng buuin: gamitin ang app pagkatapos ng mahahalagang money events, hindi lang kapag may problema. Halimbawa, pagkatapos ng malaking bayarin o regular na transfer, magandang tingnan kung tama ang naging epekto sa account. Sa ganitong paraan, nagiging bahagi ito ng personal na record-keeping at hindi lamang emergency tool.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Sa reputasyon nito sa app marketplace, makikita ang 4.8 average rating mula sa mahigit 51 libong rating. Hindi ko itinuturing na garantiya iyon na pareho ang magiging karanasan ng lahat, pero nagpapahiwatig ito na malawak ang pagtanggap sa app. May mahigit isang milyong install din, kaya malinaw na hindi ito niche experiment lamang para sa iilang user.
Para kanino pinakamalakas ang unang dating nito
Pinakamalaking pakinabang nito para sa akin ay para sa kasalukuyang customer ng EastWest Bank na gusto ng mas convenient na access sa sariling banking routine. Kung ang madalas kong kailangan ay basic account monitoring at iba pang karaniwang banking action, mas praktikal ang app kaysa umasa sa branch visit para sa bawat maliit na concern.
Maganda rin ito para sa taong nagsisimula pa lang maging mas organisado sa pera. Hindi nito awtomatikong aayusin ang budget ko, pero binibigyan ako nito ng lugar kung saan mas madali kong sisimulan ang pagtingin sa aktuwal na financial position ko. Ang mahalagang insight dito ay hindi sapat ang pagkakaroon ng app; kailangan kong gamitin ito bilang trigger para gumawa ng desisyon.
Hindi ito ang unang pipiliin ko kung ang hinahanap ko ay isang independent budgeting app na pinagsasama ang maraming bangko, detalyadong expense categories, at malalim na financial analytics. Magkaiba ang layunin ng isang bank app at ng dedicated money-management tool. Ang EastWest EasyWay ay mas may saysay kapag ang sentro ng routine ko ay EastWest account access, hindi kapag gusto kong pagsamahin ang buong financial life ko sa iisang dashboard.
Ang buwanang halaga ay nakasalalay sa routine, hindi sa novelty
Paglipas ng unang buwan, nawawala ang pakiramdam na bago ang app. Dito ko sinusukat kung may dahilan pa para bumalik. Para sa EastWest EasyWay, ang recurring value ay nasa pagiging madaling puntahan kapag may regular na financial checkpoint. Maaari itong maging bahagi ng payday routine, weekly balance review, o pag-check pagkatapos ng mahahalagang transaksiyon.
Ang payo ko ay huwag itong gawing bukas-sara na habit nang walang purpose. Mas kapaki-pakinabang ang isang maikling routine na may malinaw na tanong: magkano ang available kong pera, ano ang kailangang bayaran, at may transaksiyon bang kailangan kong i-verify? Kapag ganoon ang paggamit, mas kaunti ang oras na nasasayang at mas malinaw ang koneksiyon ng app sa aktuwal na desisyon.
May practical trade-off dito. Ang app ay maaaring magbigay ng mabilis na access sa banking information, pero hindi ibig sabihin na dapat kong bantayan ang account bawat ilang minuto. Ang sobrang pag-check ay maaaring magdagdag ng anxiety sa halip na clarity. Para sa akin, mas sustainable ang regular na schedule kaysa compulsive checking, lalo na kung wala namang partikular na transaksiyong hinihintay.
Sa isang household, puwede ring gamitin ang app bilang bahagi ng personal na paghahanda bago pag-usapan ang budget. Halimbawa, bago magplano ng gastusin sa susunod na linggo, tinitingnan ko muna ang totoong balanse at mga kamakailang galaw. Hindi nito pinapalitan ang pag-uusap o spreadsheet, pero nakatutulong itong gawing mas grounded sa aktuwal na account ang pagdedesisyon.
Kung ginagamit ko ang app para sa recurring banking needs, ang mas mahalagang sukatan ay consistency. Hindi ko kailangan ng bagong feature araw-araw. Kailangan ko ng app na maaasahan kong babalikan kapag may partikular na task. Sa ganitong punto, ang simpleng design philosophy ay puwedeng maging advantage dahil hindi nito kailangang makipagkumpitensya sa entertainment o social apps para sa attention ko.
Ang kasalukuyang bersyon ay 10.8.0, at gumagana ito sa device na may minimum na Android 9. Para sa user na luma ang phone, mahalagang tingnan muna kung pasok ang operating system bago umasa sa app bilang pangunahing banking channel. Kung compatible ang device, mas mabuting panatilihing maayos ang phone at ang app environment dahil sensitibo ang paggamit ng financial applications sa pangkalahatang device hygiene.
Maintenance: maliit ang effort, pero hindi zero
Ang maintenance ng banking app ay hindi lang tungkol sa pag-update. Kailangan ko ring panatilihing maingat ang login habits, iwasang magbukas ng sensitibong account sa hindi pamilyar na device, at suriin ang screen bago kumpirmahin ang anumang action. Hindi ito espesyal na feature ng EastWest EasyWay, ngunit mahalagang bahagi ito ng tunay na karanasan sa paggamit nito.
May maintenance burden din sa pag-alala kung kailan kailangan ang app. Kung hindi ko ito ginagamit nang regular, puwedeng makalimutan ko kung saan matatagpuan ang isang function o mapansin ko lang ang problema kapag urgent na ang task. Kaya mas gusto kong magkaroon ng simpleng recurring check, kahit hindi araw-araw. Ang layunin ay maging pamilyar ang basic flow nang hindi nagiging dagdag na chore.
Kung nagbabago ang phone ko, nagre-reset ang device, o may security-related prompt, hindi ko minamadali ang proseso. Sa banking, ang ilang minutong dagdag na pag-verify ay mas mabuti kaysa sa mabilis pero maling tap. Ang app ay dapat maging bahagi ng maingat na system: updated ang device, pribado ang access, at hindi ipinapasa ang sensitibong credentials sa ibang tao.
Hindi ko rin inaasahang papalitan ng app ang customer support o branch para sa bawat uri ng concern. Kapag simple ang kailangan, digital access ang mas convenient. Kapag may account issue na nangangailangan ng mas malinaw na paliwanag o human assistance, mas praktikal na gamitin ang tamang support channel ng bangko kaysa piliting lutasin lahat sa app. Ito ang isang limitasyong dapat tanggapin ng user bago gawing tanging banking option ang anumang mobile app.
Para sa mga magulang o user na hindi sanay sa mobile banking, makatutulong ang pag-set up ng sariling checklist: siguraduhing tama ang official app, huwag magbigay ng login details, at basahin ang confirmation bago magpatuloy. Hindi kailangan maging tech expert para magamit ito, pero kailangan ng disiplina. Ang convenience ay may kasamang responsibilidad, lalo na kapag pera ang pinag-uusapan.
Saan maaaring magsimula ang pagod
Ang unang source ng fatigue ay ang paulit-ulit na security friction. Naiintindihan ko kung bakit kailangan ito sa banking, pero kapag nagmamadali ako, bawat dagdag na hakbang ay nagiging mas kapansin-pansin. Hindi ko ito itinuturing na dahilan para iwasan ang app, ngunit dapat kong tanggapin na ang mobile convenience ay hindi laging katumbas ng one-tap experience.
Ikalawa, maaaring hindi sapat ang app kung marami akong bank accounts at gusto kong makita ang buong financial picture sa isang lugar. Sa ganoong sitwasyon, ang EastWest EasyWay ay magiging isang bank-specific tool lamang. Mas bagay ang financial aggregator o spreadsheet para sa cross-bank comparison, habang ang app naman ang mas natural na gamitin para sa EastWest-related checking at transactions.
Ikatlo, may mental fatigue kapag ginagamit ko ang app nang walang malinaw na purpose. Ang pagtingin sa balanse nang paulit-ulit ay hindi awtomatikong nagpapabuti ng budget. Mas makabuluhan ang paggamit nito bago gumawa ng desisyon at pagkatapos ng mahalagang transaksiyon. Dito ko nakikita ang trade-off: mabilis ang access, pero ako pa rin ang kailangang maglagay ng konteksto.
May mga user ding maaaring ma-frustrate kung ang inaasahan nila ay kumpletong personal finance coaching. Hindi iyon ang papel na hinahanap ko rito. Ang app ay mas kapaki-pakinabang bilang banking doorway kaysa financial mentor. Kung kailangan ko ng debt payoff plan, investment tracking, o detalyadong spending analysis, kailangan kong gumamit ng ibang tool o sariling system kasabay nito.
Ang rating na 3+ ay nagpapakitang malawak ang age suitability ng app sa store classification, pero hindi ibig sabihin na ang isang batang user ay dapat magkaroon ng independent access sa banking account. Ang aktuwal na paggamit ay dapat nakabatay sa responsibilidad, account ownership, at gabay ng nakatatanda kung kinakailangan. Para sa akin, ang age label ay impormasyon sa content classification, hindi kapalit ng financial supervision.
Mga konkretong paraan para masulit ito nang hindi nakakapagod
Una, gumawa ako ng “before payment” check. Bago magbayad ng malaking regular expense, tinitingnan ko muna ang account at iniiwasang umasa sa lumang screenshot o tantiyang balanse. Simple ito, pero nakababawas sa maling desisyon kapag may naunang debit o ibang galaw na nakalimutan ko.
Ikalawa, ginagamit ko ang app bilang “after transaction” verification point. Hindi ko kailangang manatili rito nang matagal; sapat nang suriin kung tumugma ang nangyari sa inaasahan ko. Ang ganitong workflow ay mas kapaki-pakinabang kaysa buksan lamang ang app kapag may kaba o problema na.
Ikatlo, hinihiwalay ko ang banking task sa budgeting task. Sa EastWest EasyWay, tinitingnan ko ang aktuwal na account information at ginagawa ang banking action. Sa notes, spreadsheet, o budgeting tool ko naman inilalagay ang mas malawak na plano. Ang paghihiwalay na ito ay nakatutulong dahil hindi ko pinipilit ang isang bank app na gawin ang trabaho ng isang full budgeting system.
Ikaapat, pinipili ko ang tamang oras ng paggamit. Kung nagmamadali ako, mas mataas ang posibilidad na hindi ko basahin nang maayos ang confirmation. Kaya kung hindi urgent, ipinagpapaliban ko ang task hanggang makapag-focus ako. Sa isang financial app, ang pagiging maingat ay mas mahalaga kaysa sa ilang segundong natipid.
Ikalima, regular kong tinitingnan kung compatible at maayos pa ang device environment. Dahil may minimum operating-system requirement ang app, hindi magandang ipagpaliban ang pag-aayos ng lumang phone kung dito nakasalalay ang banking access. Ang practical na lesson ay simple: ang app routine ay kasing maaasahan lamang ng device at security habits na sumusuporta rito.
Paghahambing sa branch, browser, at ibang money apps
Kung ikukumpara sa pagpunta sa branch, mas convenient ang mobile route para sa routine tasks na hindi nangangailangan ng personal na paliwanag. Hindi ko kailangang maglaan ng oras sa biyahe o maghintay para sa simpleng account check. Pero kapag complex ang concern o kailangan ko ng mas malalim na assistance, hindi ko ipinipilit ang app bilang solusyon sa lahat.
Kung browser banking naman ang karaniwang alternative ko, mas natural sa akin ang app kapag nasa phone na ang kailangan kong gamitin. Mas mabilis itong buksan sa isang personal device, ngunit hindi ko ipinagpapalit ang basic security practice para sa convenience. Ang pagpili sa app o browser ay depende sa task, device, at kung gaano ako ka-komportable sa kasalukuyang setup.
Samantala, ang dedicated budgeting apps ay mas malakas sa categorization at long-term spending analysis kung iyon ang pangunahing goal ko. Ngunit wala silang awtomatikong kapalit sa bank-specific access. Para sa EastWest customer, mas lohikal na gamitin ang EasyWay para sa account-side actions at isang hiwalay na tool para sa broader financial planning.
Ang developer nito ay EastWest Bank, kaya malinaw ang relasyon ng app sa sariling banking ecosystem nito. Para sa existing customer, iyon ang pangunahing dahilan kung bakit mas relevant ito kaysa generic finance app. Para sa taong walang EastWest relationship at naghahanap lamang ng general budget tracker, hindi ko ito irerekomenda bilang unang option dahil masyadong partikular ang gamit nito.
Hatol pagkatapos mawala ang bagong-app effect
Ang EastWest EasyWay ay may sapat na recurring value para manatili sa phone ng tamang user. Hindi dahil kailangan ko itong buksan palagi, kundi dahil may malinaw itong lugar sa mga regular na sandali: pag-check bago magbayad, pag-verify pagkatapos ng transaksiyon, at pagtingin sa account kapag nagpaplano ng susunod na gastusin. Sa ganitong paggamit, nagiging habit tool ito sa halip na panandaliang novelty.
Ang pinakamalaking kahinaan nito ay hindi ko ito maaaring ituring na kumpletong financial command center. Kung maraming bangko ang hawak ko, kailangan ko pa rin ng ibang paraan para pagsama-samahin ang impormasyon. Kung gusto ko ng coaching o advanced budgeting, ibang tool ang mas angkop. At kung may concern na nangangailangan ng personal na suporta, hindi dapat mawala sa isip ko ang ibang channels ng bangko.
Sa kabilang banda, ang pagiging focused nito ay advantage din. Hindi ko kailangan ng maraming dashboard kung ang kailangan ko lang ay mas convenient na access sa EastWest banking routine. Ang libreng presyo ay nag-aalis ng dagdag na financial barrier, habang ang 3+ content rating ay nagpapakitang hindi ito restricted sa mas matandang audience sa store classification. Gayunman, ang responsableng account use ay nananatiling mahalaga anuman ang edad.
May humigit-kumulang 3.9 libong review ang app, at para sa akin, mas mahalaga kaysa sa dami ng feedback ang kung tugma ang gamit nito sa pangangailangan ko. Hindi ko ito ida-download dahil lang mataas ang rating. Ida-download ko ito kung EastWest customer ako at gusto kong gawing mas regular, mas mabilis, at mas organisado ang basic mobile banking.
Sa huli, irerekomenda ko ang EastWest EasyWay sa kaibigang may EastWest account na gusto ng practical na digital access at handang panatilihin ang maingat na security habits. Hindi ko ito irerekomenda bilang kapalit ng budgeting system, multi-bank dashboard, o human assistance para sa complicated concerns. Kapag malinaw ang role nito sa routine ko, may dahilan itong manatili sa phone kahit matagal nang lumipas ang unang linggo.
Mga madalas itanong
01Ano ang EastWest EasyWay at para saan ito ginagamit?
Ang EastWest EasyWay ay mobile banking application ng EastWest Bank para sa mga customer na gustong pamahalaan ang kanilang accounts gamit ang smartphone. Sa app, maaari mong tingnan ang balanse at transaction history, maglipat ng pera, magbayad ng bills, magpadala ng funds sa ibang bangko, at gumamit ng iba pang digital banking services nang hindi kinakailangang pumunta agad sa branch.
02Ligtas bang gamitin ang EastWest EasyWay para sa online banking?
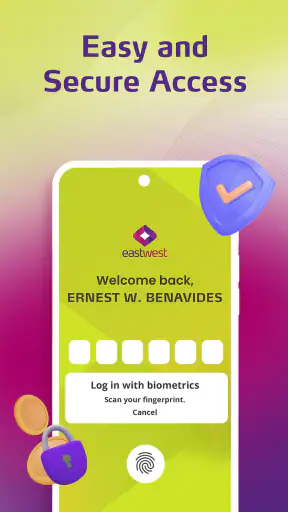
May mga security feature ang EastWest EasyWay tulad ng login credentials, device verification, one-time passwords o iba pang authentication depende sa transaksyon at kasalukuyang bersyon ng app. Gayunman, kailangan pa rin ng pag-iingat mula sa user. Huwag ibahagi ang password, PIN, OTP, o card details, at iwasang mag-login gamit ang pampublikong Wi-Fi o hindi pinagkakatiwalaang device.
03Anong mga transaksyon ang maaaring gawin sa EastWest EasyWay?
Karaniwang ginagamit ang EastWest EasyWay para sa pag-check ng account balance at transaction history, fund transfers, bills payment, at pagpapadala ng pera sa ibang account o bangko, depende sa eligibility ng account at mga serbisyong aktibo sa app. Maaaring may transaction limits, processing time, service fee, o karagdagang verification, kaya mabuting suriin muna ang detalye bago kumpirmahin ang isang transaksyon.
04Kailangan ba ng EastWest account para magamit ang EastWest EasyWay?
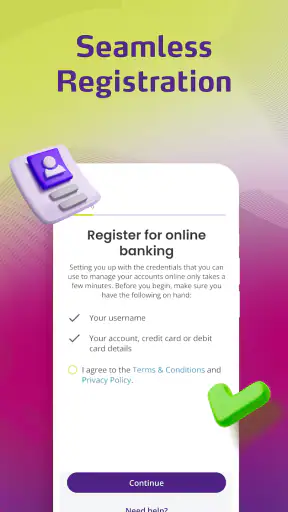
Oo, ang EastWest EasyWay ay pangunahing para sa mga customer na may kwalipikadong EastWest account o produkto at kailangang dumaan sa registration o enrollment process. Maaaring kailanganin ang personal information, account details, mobile number, at verification code. Kung wala ka pang account o hindi tinatanggap ang iyong impormasyon, makipag-ugnayan sa EastWest support o bumisita sa opisyal na website para sa tamang requirements.
05Libre ba ang paggamit ng EastWest EasyWay at ano ang kailangan para gumana ito?
Karaniwang walang hiwalay na bayad sa pag-download ng EastWest EasyWay, ngunit maaaring may singil ang ilang banking transaction gaya ng interbank transfer, bills payment, o iba pang serbisyo. Kailangan ng compatible na Android o iOS device, stable na internet connection, rehistradong mobile number, at aktibong EastWest account. Siguraduhing i-download lamang ang app mula sa opisyal na app store upang maiwasan ang pekeng application.


